CE QUE LA TONTINE A COMPRIS AVANT WALL STREET
Au Cameroun, presque tout le monde a été dans une tontine. Le fonctionnaire, le commerçant, la mère qui vend le beignet, le cadre de banque, le chauffeur de taxi. Mais peu de gens en parlent avec fierté. On en parle à demi-mot, comme d’un système de pauvres, un système de débrouille, un truc de femmes du quartier, quelque chose qu’on utilise en attendant d’avoir accès aux « vrais outils financiers ».
C’est une erreur de regard. Et elle nous coûte cher.
La tontine est l’un des instruments financiers les plus intelligents jamais inventés par l’humanité. Elle a plus de 400 ans d’histoire documentée. Elle a traversé les siècles, les colonisations, les guerres, les réformes bancaires. Et aujourd’hui, elle finance une part massive de l’économie camerounaise pendant que les banques, gorgées de liquidités, refusent de prêter à l’entrepreneur moyen.Il est temps de comprendre pourquoi.
D’où vient-elle ?
Le mot « tontine » vient d’un banquier italien du 17ème siècle, Lorenzo Tonti, qui proposa en 1653 au roi de France un système où plusieurs personnes mettent de l’argent en commun et où les bénéfices reviennent progressivement aux membres survivants. Mais ça, c’est l’histoire européenne du mot.
La réalité est que des systèmes d’épargne collective rotative existaient en Afrique, en Asie et en Amérique précolombienne bien avant que Tonti n’écrive quoi que ce soit. Au Cameroun, chez les Bamilékés, chez les Bassa, chez les Douala, chez les Béti, le principe était là depuis des générations : mettre en commun, faire tourner, se faire confiance, construire.
Ce que Tonti a inventé, c’est le nom. Ce que nos ancêtres avaient inventé, c’était le système.
Pourquoi c’est un chef-d’œuvre ?
Regarde froidement le problème qu’une tontine résout. Tu as dix personnes. Aucune n’a assez d’argent pour acheter une machine, un terrain, un stock, une voiture.
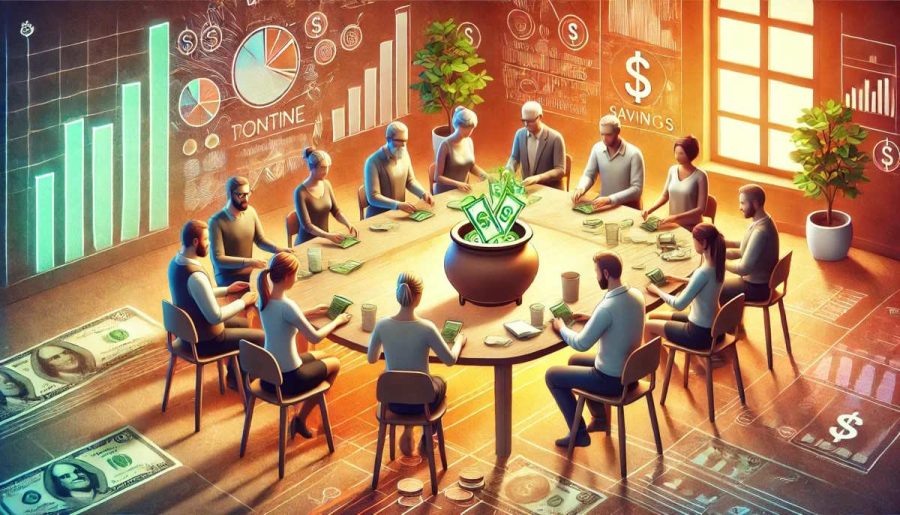
Individuellement, elles mettront dix ans à épargner. Et pendant ces dix ans, l’inflation mangera une partie de leur effort, la tentation dépensera l’autre, et les imprévus familiaux videront ce qui reste.La tontine résout ce problème en un geste. Chacun met une somme fixe chaque mois. Chaque mois, une personne touche le total. En dix mois, les dix personnes ont toutes reçu leur tour.
Chacune a accédé, à un moment donné, à une somme qu’elle n’aurait jamais accumulée seule — parce que l’argent des autres a agi comme un effet de levier sur son propre effort.
Lis cette phrase encore une fois : l’argent des autres a agi comme un effet de levier sur son propre effort.C’est exactement ce que font les banques. C’est exactement ce que font les marchés financiers. C’est exactement ce que font les fonds d’investissement. Ils prennent l’argent d’un grand nombre de personnes pour permettre à quelques-unes d’accéder à des montants décuplés. La tontine a compris ce principe avant que Wall Street n’existe.
Mais la tontine a compris autre chose que Wall Street ignore encore. Elle a compris que la confiance est un actif économique. Pas une valeur morale. Un actif.
Dans une tontine, il n’y a pas de contrat juridique. Pas d’avocat. Pas de garantie hypothécaire. Pas de fichier de risques. Il y a des gens qui se connaissent, qui se voient chaque mois, qui savent où habite chacun, qui partagent une réputation à défendre.
La confiance produit la garantie. Et cette garantie coûte zéro franc à fabriquer.
Une banque dépense des milliards en contrôle de risque. Une tontine dépense la même chose en beignets et jus de gingembre le jour de la réunion.
Et pourtant le taux de défaut dans une tontine bien constituée est plus bas que dans la plupart des portefeuilles bancaires.
Ce n’est pas un hasard. C’est la démonstration que le capital social — le tissu des relations humaines — peut remplacer une grande partie du capital financier pour organiser l’économie.
Ce que l’Occident redécouvre aujourd’hui.
Au 21ème siècle, des start-ups de la Silicon Valley ont levé des centaines de millions de dollars pour créer ce qu’elles appellent « les cercles d’épargne digitaux », « la finance communautaire », « le lending peer-to-peer ».
Les plus grandes applications fintech américaines (Esusu aux États-Unis, inspirée du nom yoruba du même système) se bâtissent littéralement sur le modèle de la tontine africaine, vendu comme une innovation.
Pendant ce temps, au Cameroun, nous utilisons ce même système chaque mois — et nous en avons honte.
Pourquoi avons-nous honte de nos propres outils ?
Parce que nous avons été formés, par l’école, par les médias, par une longue habitude coloniale, à croire que l’outil « vrai » est celui qui vient d’ailleurs. Un crédit bancaire est sérieux. Une tontine est folklorique. Un business plan rédigé en anglais avec des termes de MBA est professionnel. Le même plan expliqué dans une salle de quartier est amateur. C’est faux. Et c’est en partie ce qui nous paralyse.
La vraie question n’est pas : la tontine est-elle un bon outil ? La vraie question est : comment pouvons-nous la faire évoluer pour qu’elle finance non plus seulement nos mariages et nos obsèques, mais nos entreprises, nos formations, nos infrastructures ?Si tu n’es dans aucune tontine, arrête de la regarder comme un système du passé.
Rejoins-en une, ou crée-en une, avec quatre ou cinq personnes que tu respectes — pas seulement des amis, des gens que tu respectes pour leur sérieux, leur régularité, leur parole.
Si tu es déjà dans une tontine, pose-toi une question nouvelle : à quoi sert mon tour quand il arrive ? Si la réponse est « un téléphone neuf », « une fête », « rembourser une dette », tu utilises un outil d’élite à hauteur d’un outil de survie. Décide que ton prochain tour financera une compétence, un outil de production, ou un premier stock. Un seul tour bien utilisé peut lancer une activité qui te nourrira pendant dix ans.
La tontine n’est pas le passé. Elle est l’une des plus belles intelligences collectives que ce continent ait produites. Il est temps de la regarder avec les yeux qu’elle mérite — et de lui demander ce qu’elle peut faire pour notre avenir, pas seulement pour nos traditions.